


カーリースのデメリットは大きく分けて10個あります。
ただし、すべてのカーリースに当てはまるわけではなく、事業者選び・プラン選びによって回避できるリスクもあります。

監修者

日産自動車、フォルクスワーゲン・ファイナンシャルサービス・トヨタ自動車グループ会社にて、オートローン・リース・保険商品開発に従事した後、エンキロでカーライフプランナーを務める。
「カーリース デメリット」と検索すると、「やめとけ」「デメリットだらけ」といった強い言葉が目に入ります。実際に契約して後悔した人の声を分析すると、原因は大きく3つのパターンに絞られます。
❶ 定額=お得に乗り放題と思い込み割高な料金を払っている
❷ 総額や途中解約・事故時のリスクを考えずに契約してしまった
❸ 残価精算などリース特有のルールを聞いていなかった
この記事では、距離払いカーリース「エンキロ」の編集部が、後悔の声が多い&見落としやすい10のデメリットをまとめました。
カーリースのデメリットは大きく分けて10個あります。
ただし、すべてのカーリースに当てはまるわけではなく、事業者選び・プラン選びによって回避できるリスクもあります。
| ❶ 走行距離に上限がある |
| ❷ 乗らない月も支払いが発生 |
| ❸ 支払総額が購入より高くなることがある |
| ❹ 原則として途中解約ができない |
| ❺ 事故・全損で強制解約になり違約金が発生する |
| ❻ 車が自分のものにならない |
| ❼ 満了時に残価の精算が生じる契約がある |
| ❽ 返却時に傷・汚れの原状回復費用がかかる |
| ❾ 任意保険が月額に含まれないことが多い |
| ❿ 自由にカスタムできない |
このうち、❶❷は「定額制の仕組み」によって損をしやすい盲点、❸〜❺は金銭面の大きなトラブルになりやすい項目、❻〜❿は契約をきちんと把握していれば対策できる項目です。順番に詳しく見ていきましょう。
カーリースを検討する際、もっとも誤解されやすいのが「毎月定額だから安心でお得」というイメージです。しかし、一般的な定額カーリースには走行距離のルールがあり、使い方によっては大きな損につながります。
一般的な定額カーリースでは、返却時の車の価値(残価)を保つために「月1,000km〜1,500kmまで」といった走行距離の上限が定められています。長く走るとそれだけ車が劣化しリセールバリューが下がるからです。
上限を超えた分は、契約満了時にまとめて追加精算します。
大手カーリースの例では、超過料金は1kmあたり11円〜22円です。仮に5年間で合計10,000kmオーバーした場合、満了時に11万〜22万円を一括で支払う計算になってしまいます。距離を気にしながらドライブするのは、車を持つうえで意外と大きなストレスになります。
走行距離制限には、もうひとつ大きな裏返しがあります。それは、「一般的な定額リースは、上限距離(例:月1,500kmなど)まで走ることを前提に月額料金が設定されている」という点です。
たとえば、実際には「週末の買い物や送迎で月400kmしか走らなかった」場合でも、月額料金は1円も安くなりません。走行距離が少ない人にとっては、走っていない1,100km分の車の目減り代(車両価値)まで毎月支払わされていることになります。
この「定額リースの不公平さ」を解消するのが、月額基本料金+1kmごとの距離料金で支払う「エンキロ」の仕組みです。
エンキロは走行0kmを想定して車の残価を高く設定し、走った分の距離料金で残価の目減り分を回収していく料金システムです。
エンキロなら、
例えばエンキロでヴェゼルに乗ると以下の支払い額になります。
ヴェゼル(Z 2WD・5年契約・スタンダードプラン・ボーナス払い55,000 円)
月額基本料金10,910円+距離料金21円/km
| 月100km走行 | 13,010円 | 月500km走行 | 21,410円 |
| 月200km走行 | 15,110円 | 月600km走行 | 23,510円 |
| 月300km走行 | 17,210円 | 月700km走行 | 25,610円 |
| 月400km走行 | 19,310円 | 月800km走行 | 27,710円 |
※2026年11月時点の価格です。価格は変わる可能性があります。
次に、口コミや消費者相談で金銭面の後悔が集中している「総額」「途中解約」「事故」の3つを見ていきます。これらは仕組みを知らないまま契約すると大きな痛手になりますが、契約前にしっかり確認すれば防げます。
カーリースの月額料金には、車両本体価格だけでなく、契約期間中の自動車税・重量税・自賠責保険料・登録諸費用、そしてリース会社の手数料が含まれています。
初期費用0円で気軽に乗れるメリットがある反面、契約の内容によっては現金一括購入や低金利の銀行マイカーローンより支払総額は高くなるケースが生じます。
「月額の安さに惹かれて契約したが、あとで総額を計算したら買うよりずっと高かった」という声は、後悔の理由として多く見られます。
比較する際は、目先の月額ではなく「月額×支払い回数+ボーナス払いや頭金の合計」を計算して比べましょう。
エンキロの場合は、仮審査申し込みに進む前の確認画面で「総支払額」を表示しているので、すぐにチェックできます。(エンキロの場合はこの金額に距離料金の支払いが追加されます)
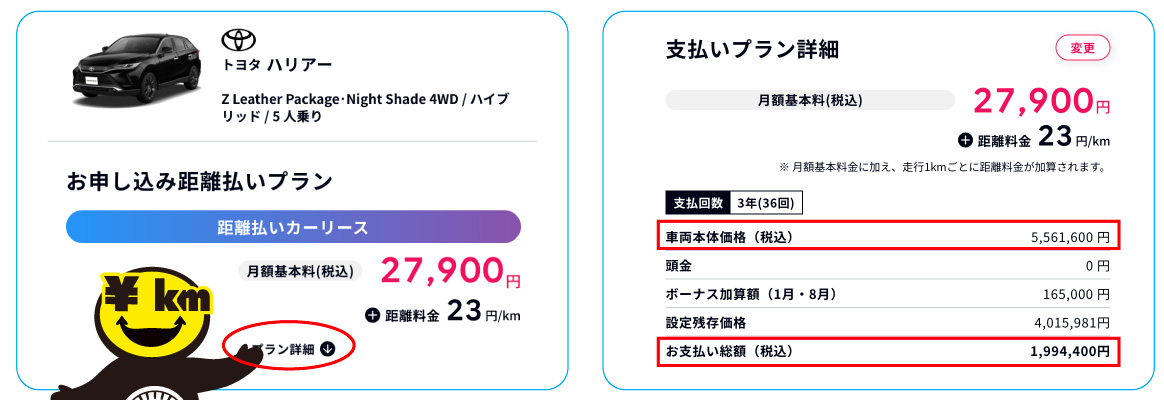
契約期間や残価の設定によっては、車両本体価格よりはるかに安い総額支払いで車に乗れます。
リセールバリューの高い車(残価の高い車)は総支払額も低く抑えられ、いい車に安い総額で乗れますので、ぜひここからチェックしてみてください。
カーリースは「契約期間中ずっと乗り続けること」を前提に、車両代金を分割して月額を算出しています。そのため、レンタカーやサブスクのように「来月から不要になったから返す」といった中途解約は原則できません。やむを得ず中途解約する場合は、残りの期間のリース料や手数料を一括で精算する「中途解約金(違約金)」が発生します。
自己都合による中途解約可能なプランを提供している事業者(KINTOなど)もありますが、月額は高めになってしまいますし、高額な申込金が必要です。
【解決策】未来が不確定な時は、なるべく短い契約期間を選ぶ
支払いを続けられる自信がない方は、レンタカーやカーシェアなどを利用するか、車両価格が低い中古車も検討するといいでしょう。
どうしてもリースがいいという方は、なるべく短い契約期間を選びましょう。エンキロの契約期間は新車なら最短で3年・中古車は2年です。
転勤やライフスタイルの変化が予想される場合は、無理に長期契約にせず、まずは生活の見通しが立っている期間で組むのが賢いリスク回避策です。
水害、盗難、もらい事故などで車が「全損(修理不能)」になった場合、車そのものがなくなるとリース契約は強制的に終了(途中解約扱い)となり、その時点で高額な中途解約金を一括請求されます。
一般的な自動車保険(車両保険)に入っていても、補償されるのは「その時点の車の時価額」までであることが多く、リース会社の解約金との間に数十万円の差額(自己負担)が出てしまうケースが少なくありません。
エンキロでは「エンキロくるまのリース保険」を用意しています(仮審査通過後にカーライフプランナーと相談しながら契約するので、審査申し込み時点で契約する必要はありません)
この保険に加入していれば、全損事故や盗難で強制解約となった場合でも、中途解約金と同額が補償されるため自己負担は0円になります。 さらに、飛び石によるフロントガラスの傷、ドアミラーの破損、いたずら傷や落書きの修理費用を補償する「プチ補償」(限度額あり・保険期間中1回まで)も付帯しており、リース特有の不安をまとめてカバーできます。
カーリースは、リース会社が購入した車を借りるサービスです。期間中の所有者はリース会社であり、契約満了時には「返却」「再リース(延長)」「買取」のいずれかを選びます。この基本ルールを理解しないまま契約し、満了時にトラブルになるケースも国民生活センターに多数寄せられています。
将来的に車を自分のものにしたい場合は、契約前に「満了時に買取ができるか」を必ず確認しましょう。
「もらえるリース」と銘打った商品を出しているリース会社もありますが、そうでなくても契約期間満了後に「買取り」という選択肢を用意しているリース会社で契約すれば、車を自分のものにできます。
エンキロの場合、契約満了時は「買取」「返却」「再リース」の3つから自由に選択できます。
【解決策】契約満了時に車を買い取る
エンキロの場合、買い取る場合の価格は、「契約時に設定した残存価格から、これまで支払った距離料金の累計を差し引いた金額」となるため、走った分だけ買取価格もきちんと下がる納得感のある仕組みになっています。
詳しくは「カーリースの契約満了後、車は買い取れる?」で解説しています。
カーリースは、車両価格から「契約満了時の想定下取り価格(残価)」を差し引いて月額料金を安く抑えています。この残価の扱いには2つの契約方式があります。
オープンエンド方式で高く残価を設定し、見かけの月額を安くしているケースでは、返却時に数十万円の追い金を請求されるリスクがあります。
しかし必ずしもオープンエンドリースで精算が発生するわけではなく、契約満了時に車の価値が高ければ返金もあり得ます。
【解決策】エンキロなら「残価保証プラン」も選べるし、将来の残価を期待して賭けてもいい。
エンキロでは、返却時に車を査定し、「査定額+支払った距離料金の合計」が設定残価を上回った場合、差額をお客様にキャッシュバック(返金)します。
あまり走らず綺麗に車を乗った人がしっかり報われる仕組みです。
逆に下回った場合は精算が生じる可能性がありますが、「返却時の追加支払いがどうしても不安」という方のために、差額負担が一切なくなる「残価保証プラン」も用意しています。
また、契約満了時に車の価値が下がりにくいリセールバリューの安定した車に乗るのも賢い回避策です。
車を返却する際、通常の使用を超える傷やへこみ、車内の汚れ・臭いがあると原状回復費用を請求されます。たとえば大手カーリースでは、「40cm以上の線キズ」「20cm以上のへこみ」などに対し、1か所あたり2万2,000円〜4万4,000円の精算金が定められています。また、タバコのヤニ・焦げ跡やペットの毛・臭いは厳しく減点されます。
エンキロでは、傷1か所ごとの画一的な罰金は設けておらず、返却時の車両査定の中で総合的に評価します。
小さな子どもやペットを乗せる方や、傷による査定ダウンが心配な方は、前述の「残価保証プラン」や、飛び石・いたずら傷をカバーできる「エンキロくるまのリース保険」を組み合わせることでリスクを減らせます。
【解決策】残価保証プランを選ぶか、「エンキロくるまのリース保険」をつける
リース車両は原則として改造(穴あけ加工、車高の変更、社外マフラーへの交換など元に戻せないカスタム)が禁止されています。
ただし、ドライブレコーダーやETC、チャイルドシート、ルーフキャリアなど、返却時に傷をつけず取り外せる用品であれば装着可能なケースがほとんどです。
希望のアクセサリーがある場合は、契約前に「純正オプションとしてリース料に組み込めるか」「後付けしてよいか」を確認しておきましょう。
エンキロの場合は仮審査申し込みの際にオプションをあらかじめ選んでつけておくこともできますし、審査通過後にカーライフプランナーと相談しながらオプションをつけることもできます。
【解決策】契約時にオプションをつければ月額に組み込める
カーリースの月額には大抵「自賠責保険」は含まれていますが、「任意保険(自動車保険)」は別契約・別払いになっているサービスが大半です。毎月の車の維持費を計算するときは、必ず任意保険料も足して予算を組みましょう。
ネット型保険などを自分で契約する場合、「リースカー特約(全損時の中途解約金をカバーする特約)」を付けられるかどうかも重要なチェックポイントです。
エンキロなら、全損時の中途解約金補償が付いた「エンキロくるまのリース保険」を月額料金にまとめて組み込むことができます。さらに、車検や消耗品交換を定額化できる「メンテナンスパック」も必要に応じて追加可能です。
ここまで解説したデメリットを踏まえ、一般的な定額カーリースと、走った分だけ払う「エンキロ」の対応の違いを一覧表にまとめました。
| 一般的な定額カーリース | 距離払いマイカー エンキロ | |
|---|---|---|
| ❶ 走行距離に上限がある | 超過料金を満了時に支払う必要あり | どんなに走ってもペナルティなし |
| ❷ 乗らない月も支払いが発生 | 毎月決まった金額を支払う必要あり | 月額基本料金は支払うが、距離料金は走らなければ支払いなし |
| ❸ 支払総額が購入より高くなることがある | 車種選び・契約内容によって回避可能 | リセールのいい車種を選べば回避可能 |
| ❹ 原則として途中解約ができない | 解約可能な事業者もある | エンキロくるまのリース保険に入れば、事故による解約は可能 |
| ❺ 事故・全損で強制解約になり違約金が発生する | リース特約のついた任意保険に自分で入るか、保険付きのプランに入れば補償される | エンキロくるまのリース保険に入れば補償される |
| ❻ 車が自分のものにならない | 満了時に買取りをすればOK | 満了時に買取りをすればOK |
| ❼ 満了時に残価の精算が生じる契約がある | オープンエンドリース(精算発生の可能性あり)かクローズドエンドリース(可能性なし)かしっかり確認する | エンキロは基本的にオープンエンドリース。残価補償プランを選べば精算なし。 |
| ❽ 返却時に傷・汚れの原状回復費用がかかる | 定額リースでも追加精算必要 | 査定額に影響あり |
| ❾ 任意保険が月額に含まれないことが多い | 事業者・プランによって違うので要確認。含まれてなければ自分で入ることを推奨 | 含まれていない。自分で入るか、エンキロくるまのリース保険に入ることを推奨 |
| ❿ 自由にカスタムできない | 好きなオプションは最初につけるべき | 好きなオプションは最初につけるべき |
エンキロの最大の特徴は「距離払い」です。
残価を高く設定し、月額基本料金をぐっと安く抑えて、走った分だけ距離料金が加算されていきます。
あまり走らない月は支払額が安く抑えられるので、週末しか乗らない方や、セカンドカー、乗らない時期がある方にお得なサービスです。
契約年数・メンテナンスの有無・任意保険の有無・残価保証の有無など選べる幅が広いので、不安に思っていることはどんどんプランナーに相談して解消できます。
リスクをとってなるべく安く乗るか、支払額をプラスしてリスクを減らすか、自由に選べます。
カーリースが向いていないのは、一括で車両価格を支払えて、10年以上一つの車に乗り続けたい方です。
そういう方は、余計な手数料がかからない「購入」が一番無駄がないです。
しかしローンを組む場合や、3年・5年おきに乗り換えたい方は、リースの方がお得になるケースも多いです。
また、リースは一定期間支払いを続けることが前提のサービスなので、
車が必要な期間が1年未満、年に数回しか乗らない方も、リースの総額を払うのは勿体無いかもしれないです。
そういう方は、カーシェアやレンタカーを検討するといいでしょう。
カーリースは事業者によって契約条件が違うので、よく考えずに一番安いプランに申し込むのは要注意です。
メンテナンスや保険、契約満了時の対応などを確認しておきましょう。


 03-6822-0389
受付時間:平日10:00~18:00




結局、自分は車にいくら支払うのが適正なのか?