


結論から言うと、審査なしで利用できるカーリースはありません。
カーリースは、リース会社が車を購入し、それを毎月の料金と引き換えに数年間貸し出す仕組みです。リース会社にとっては数十万〜数百万円の資産を預けることになるため、利用者が最後まで支払えるかを必ず確認します。
「審査なし」「審査不要」といった言葉を見かけることがありますが、多くは独自の基準で審査をしていたり、保証金や高額な月額料金などの条件があり、通常のリースとは違う商品設計です。契約条件と総額を必ず確認しましょう。

公開:2026/11/13
監修者

日産自動車、フォルクスワーゲン・ファイナンシャルサービス・トヨタ自動車グループ会社にて、オートローン・リース・保険商品開発に従事した後、エンキロでカーライフプランナーを務める。
「カーリースを使いたいけど、審査に通るか不安」「前に別の審査で落ちたことがある」──そんな方に向けて、この記事ではカーリースの審査の仕組みと、審査に落ちる主な理由、申し込む前にできる対策をまとめました。
結論から言うと、審査なしで利用できるカーリースはありません。
カーリースは、リース会社が車を購入し、それを毎月の料金と引き換えに数年間貸し出す仕組みです。リース会社にとっては数十万〜数百万円の資産を預けることになるため、利用者が最後まで支払えるかを必ず確認します。
「審査なし」「審査不要」といった言葉を見かけることがありますが、多くは独自の基準で審査をしていたり、保証金や高額な月額料金などの条件があり、通常のリースとは違う商品設計です。契約条件と総額を必ず確認しましょう。
カーリースの審査基準はどの会社も公開していません。ただ「支払いきれるか」を判定する目的や、実際にエンキロにお申し込みいただいたお客様の審査結果を鑑みると、以下のポイントが見えてきます。
まず基本的なこととして、月々の支払額に対して収入が低すぎたり、ほかの借入れが多すぎたりすると、払い続けられないと判断されて落とされます。
しかし、審査で見られるのは月額だけではありません。
総額(月額×契約期間+ボーナス払い)を、リース満了時まで払い切れるかどうかも重要です。そのため年収だけでなく雇用形態や勤続年数、契約満了時の年齢など、契約期間中の収入が確実に続くかどうかも審査で見られます。
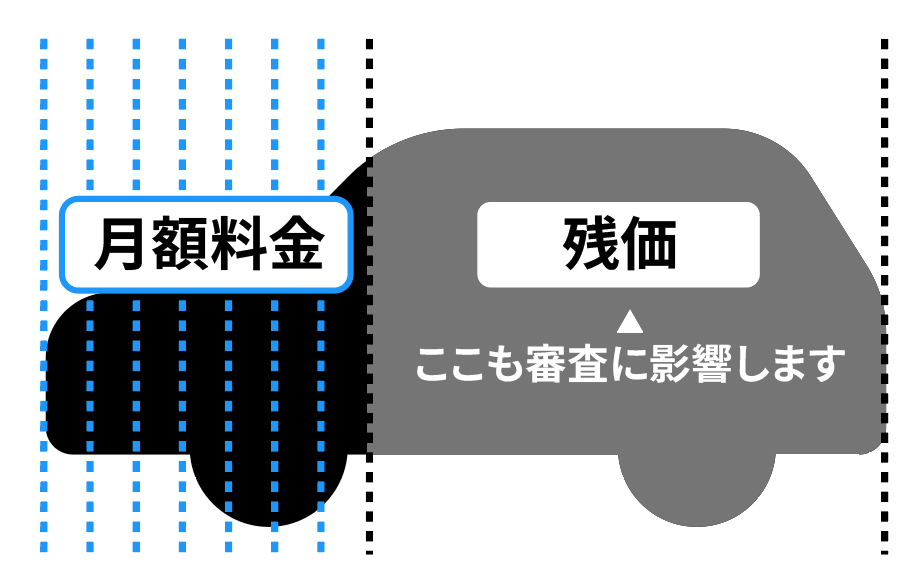
残価設定は「将来のリセールバリューを予測して事業者が任意に決めたもの」です。
残価設定型のリースは、契約満了時に車を査定して、契約時の残価設定と実際の車の価値を比べます。
車の価値が設定残価より高ければお客様の支払いは発生しません。しかし、車の価値が下がっていると精算が発生します。
※距離払いマイカー エンキロの場合は、以下の図のように「契約期間中に払い続けた距離料金+設定残価」と実際の車の価値を比べます
また、強制解約・中途解約時にも残価を支払う場合があります。
そのため、同じ月額でも残価が高い車は、低い車より「将来支払うかもしれないお金」が大きいので、審査のハードルが高くなります。
人気車種はリセールバリューが高いので低い月額基本料金で乗れますが、車両本体価格が高いと審査は厳しくなりがちです。
審査は最初の1回が大事です。
審査を行う保証会社には審査の申し込み情報が一定期間残ります。
クレジットカードや携帯電話会社の審査に強いCICは保存期間が6ヶ月、消費者金融やカードローンに強いJICCも6ヶ月です。銀行ローン、住宅ローンに強いKSCは1年です。(会員への提供は6か月を超えない期間)
参考URL:
https://www.cic.co.jp/guide/credit-information/possession/
https://www.jicc.co.jp/aboutus/credit-info/registration
https://www.zenginkyo.or.jp/pcic/about/
つまり、契約しなくてもローンや分割払いの審査申し込みをしたという情報は6ヶ月残ります。
これらの情報をどの程度参照するのかはリース会社によって違いますが「短期間に大量に審査申し込みをしている」「一ヶ月以内に否決された履歴がある」などの状態で審査を申し込むと、条件が良くても否決になる傾向はあります。
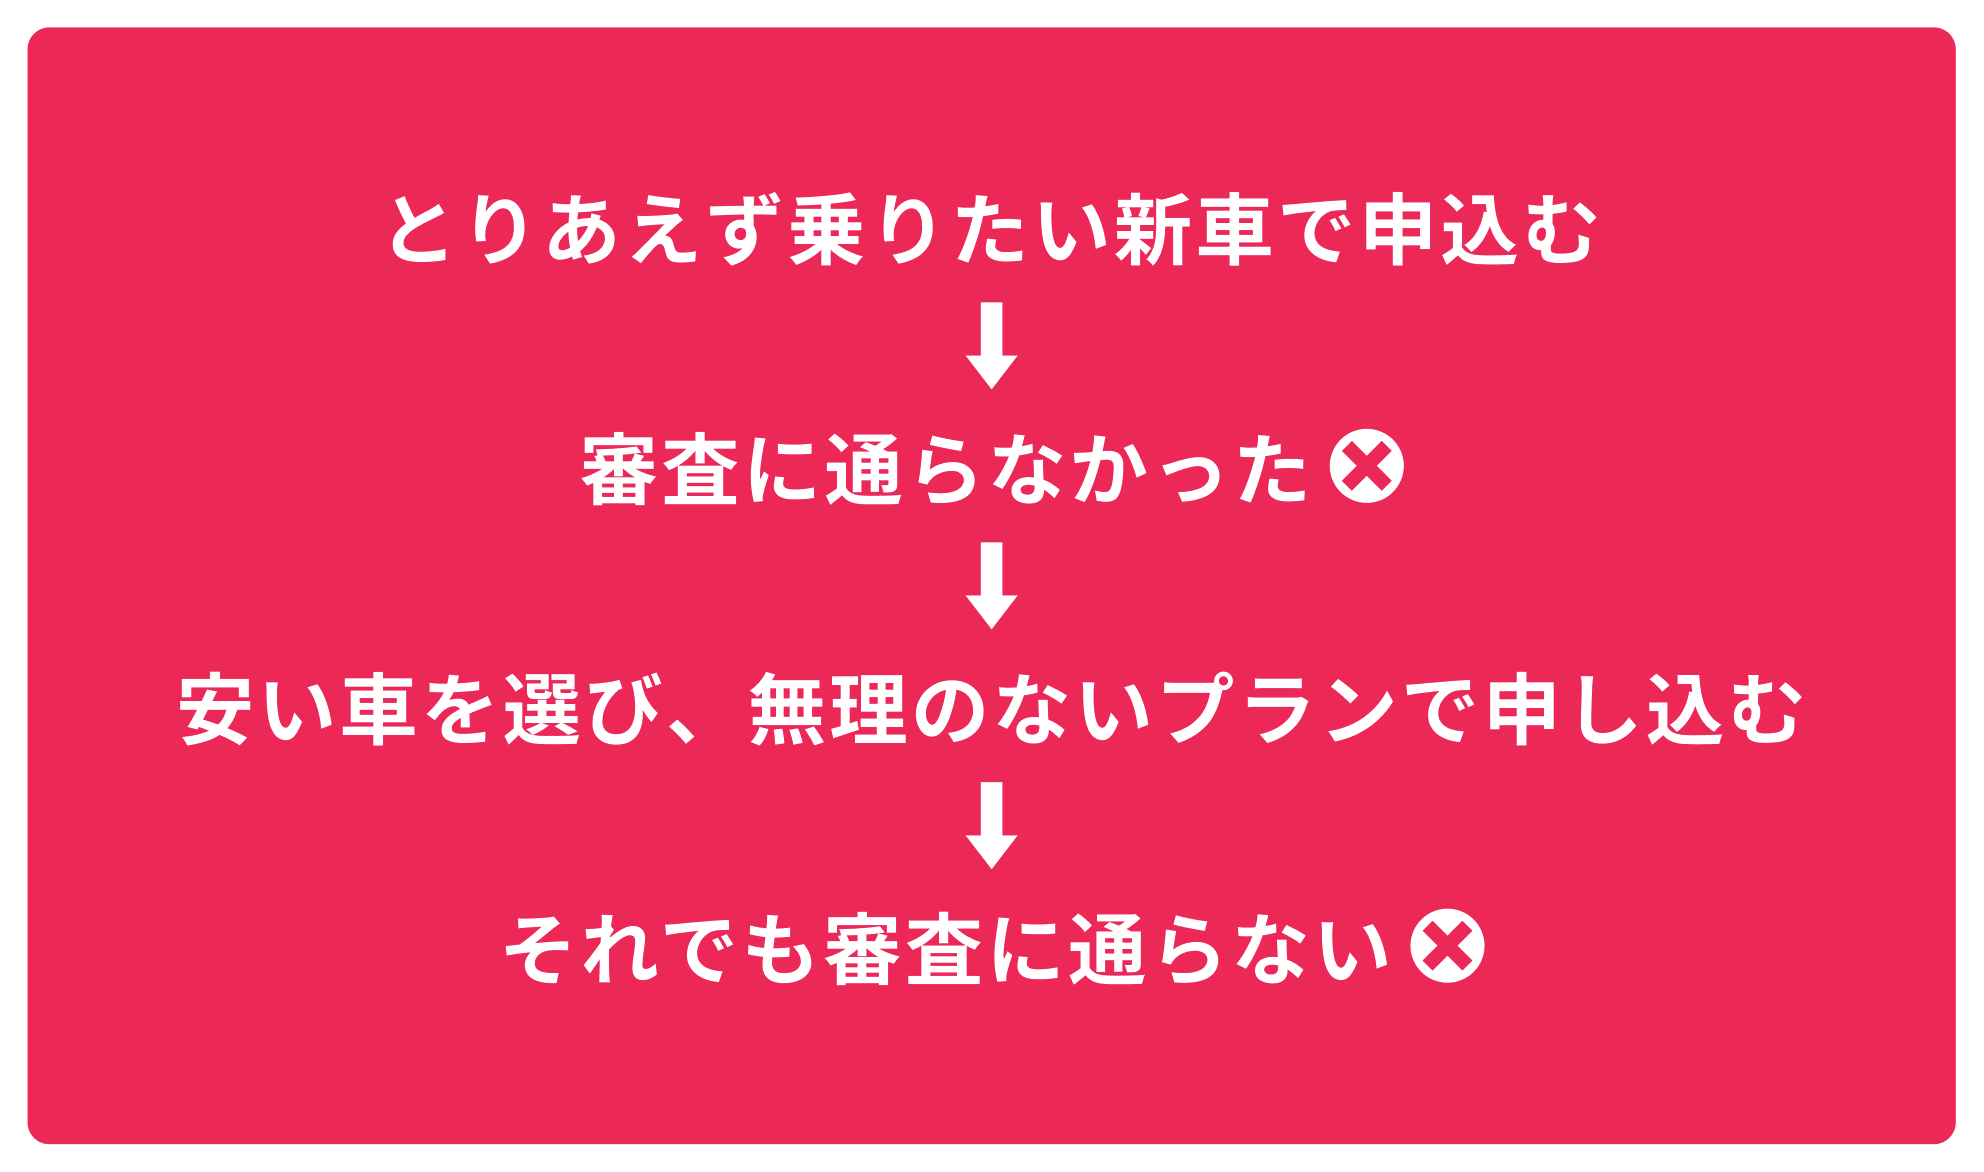
エンキロでは、審査に通りやすい中古車で仮審査を申し込み、審査通過後にカーライフプランナーと相談しながらより良い車を選んで本審査をするルートをご用意しています。
※審査の通過を保証するものではありません。
知識豊富なカーライフプランナーが、お客様の状況に合わせて最適な車・プランをご提案します。
意外と多いのがこのケースです。
「年収200万円以上が審査に通る目安」と言われることもありますが、実際の審査は収入だけで決まるわけではなく、選ぶ車の月額・総額とのバランスで判断されます。
平均が高めで信用情報に問題がなくても、選んだ車の総額と残価が大きすぎると審査は通りにくくなります。この場合は、車やプランを変えるだけで結果が変わります。過去に一度否決になった方も諦めずに、カーライフプランナーにご相談ください。
審査では、信用情報機関(CIC、JICCなど)に登録されている情報が確認されます。クレジットカードや各種ローン、スマホ端末代の支払いが遅れた記録があると、審査に影響します。
いわゆる「ブラックリスト」という名簿があるわけではなく、信用情報に延滞や債務整理などの記録が残っている状態がそう呼ばれています。
延滞などの記録は、契約が終わってから5年残ってしまいます。
参考URL:
https://www.cic.co.jp/guide/credit-information/possession/
https://www.jicc.co.jp/aboutus/credit-info/registration
https://www.zenginkyo.or.jp/pcic/about/
住宅ローンやキャッシングの有無も審査項目に存在します。毎月の返済額が多いと、新しい支払いに回せる余裕が少ないと判断されやすくなりまが、借入れがあると必ず落ちる、ということではありません。
住宅ローンなどの大型ローンを組めること自体が信用の証と見做される可能性もあります。ローンがある方も是非お申し込みください。返済額が多くて不安な方はこちらから。
年収だけでなく、収入が今後も続く見込みがあるかも見られます。同じ年収でも、正社員で勤続年数が長い方が審査には通りやすいです。
ただし、アルバイト・パートでも収入や勤続年数によっては審査に通ることがあります。
借り入れがあまりないのに審査に落ちてしまう原因をまとめると、以下の通りです。しかし諦めるのはまだ早いです。いくつかのコツを押さえれば、カーリースの審査に通る可能性は上がります。
| 車両の価値が高すぎる | 車両本体価格が高いものは、月額が低くてもハードルが高い |
| 月額と収入のバランス | 収入が高くても支払額が高すぎると落ちるし、収入が低くても支払額が低ければ通る |
| 非正規雇用・無職・学生 | 正規雇用に比べると審査ハードルが上がりがち |
| 審査履歴が多すぎる | 短期間に4社以上で審査申し込みをしている人は要注意 |
| 1ヶ月以内の否決履歴 | 条件を変えて審査をしても、結果が覆らないことも |
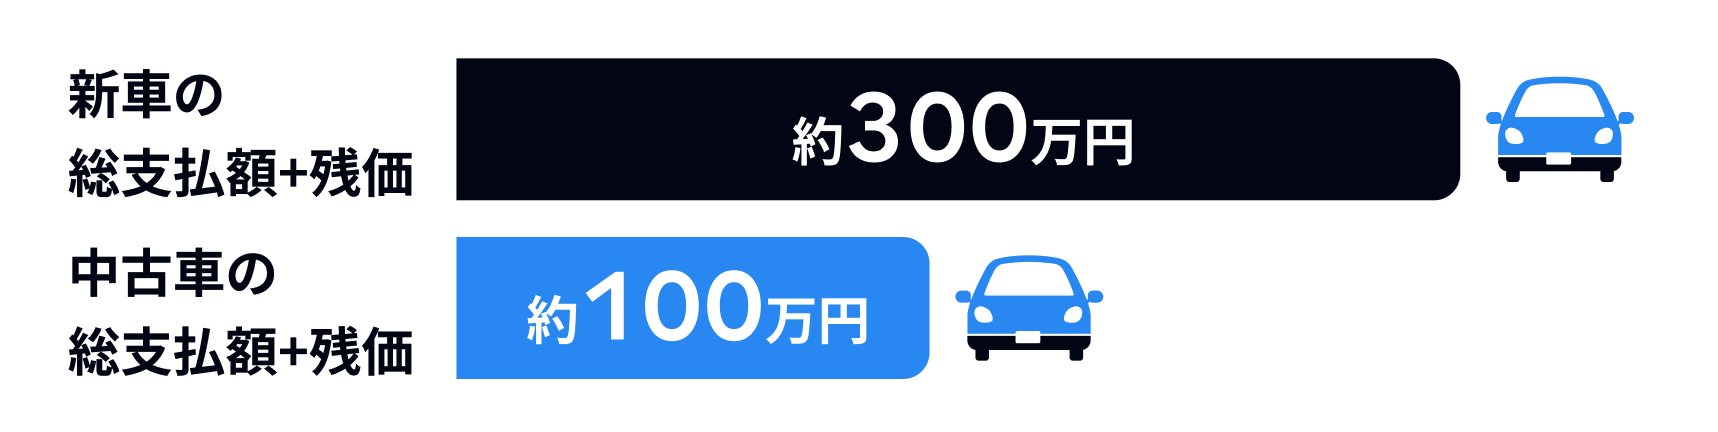
審査で見られるポイント(毎月払えるか・総額を払いきれるか・残価を払いきれるか)を有利にできるのが、年式が古めの中古車です。契約満了時の残価がほとんど残らないため、月額も残価も低く、審査で「これなら支払えるだろう」と判断されやすくなります。
連帯保証人は、契約者が支払えなくなったときに代わりに支払う人です。安定した収入のある家族などに連帯保証人になってもらうと、審査で前向きに評価されます。
否決後に保証人を立てて審査通過するケースも多数あるので、無職の方や学生の方は特に、定期的な収入のある近しい方に協力してもらいましょう。
不安だからといって何社にも続けて申し込んでも、結果が良くなるわけではありません。むしろ短期間に申込みが重なると、審査で不利になることもあります。
申し込んだ記録は信用情報機関に一定期間残り、ほかの会社の審査でも見られます。
複数社に申し込む前に1社に絞ってしっかり相談し、月額や総額などの条件を丁寧に見直すのが審査通過の近道です。
距離払いマイカーのエンキロにも、提携の信販会社による審査があります。距離払いだからといって審査が厳しいわけではなく、一般的なカーリースの審査と同様です。
そのうえで、審査に不安がある方のために月額も総額もおさえた中古車で先に仮審査を受け、審査に通過しやすくするルートをご用意しています。
仮審査を受けた車を必ずリースする必要はありません。仮審査通過後にカーライフプランナーと相談しながら、より良い車を選んで本審査を受けられます。
仮審査から契約までの流れは以下の通りです。
審査は無料です。お気軽にお申し込みください。
※車やプランを変えられるのは、手順3の相談までです。本審査のあとは、決まった条件でご契約いただきます
自動車ローンよりカーリースの方が審査に通りやすいですか?
審査にはどれくらい時間がかかりますか?
審査に落ちた理由は教えてもらえますか?
仮審査を受けると、信用情報に記録は残りますか?
仮審査は無料ですか?


 03-6822-0389
受付時間:平日10:00~18:00




結局、自分は車にいくら支払うのが適正なのか?